Retrouver le net imposable des bulletins
Summary
Cet article décrit les méthodes de calcul du net imposable d'un bulletin dans Sage Génération Experts.
Description
Le logiciel calcule automatiquement le net imposable dans les bulletins, mais retrouver ce montant est parfois difficile.
Cet article donne les méthodes de calculs appliqués dans Sage Génération Experts.
Resolution
Méthode 1 : Calcul à partir du net à payer avant impôt
Net à payer avant impôt sur le revenu
- Montant de la CRDS (0,50 %)
- Montant de la CSG non déductible (2,40 %)
- Montant de la CSG sur certaines indemnités de rupture (intégralement non déductible hors cotisations sociales)
- Montant des réintégrations fiscales frais de santé
- Fraction non déductible des cotisations des retraites supplémentaires et prévoyances complémentaires
- Base de la ligne « Réduction salariale heures supplémentaires, heures complémentaires »
▼Cliquez ici pour voir un exemple

- Net à payer avant impôt = 1630,04
- CSG/CRDS Non déductible = 52,01
- Réintégration mutuelle = 25,00
- Base réduction heures supplémentaires = 257,09
- CSG/CRDS non déductible sur les heures supplémentaires = 24,50
Net imposable = 1630,04 + 52,01 + 25 - 257,09 + 24,50 = 1474,46
Méthode 2 : Calcul à partir du brut
Total brut
- Charges sociales
- Base de la réduction des heures supplémentaires
- CSG/CRDS non déductible
- Réintégrations fiscales, frais de santé
- CSG sur certaines indemnités de rupture
- Fraction non déductible des retraites supplémentaires et prévoyances complémentaires
- CSG/CRDS non déductible sur les heures supplémentaires
▼Cliquez ici pour voir un exemple
- Brut = 2057,09
- Charges sociales = 427,05
- Base réduction heures supplémentaires = 257,59
- CSG/CRDS non déductible = 52,01
- Réintégration frais de santé = 25,00
- CSG/CRDS non déductible sur les heures supplémentaires = 24,50
Net imposable = 2057,09 - 427,05 - 257,09 + 52,01 + 25 + 24,50 = 1474,46
Particularités
En cas d'abattement frais professionnels
Lorsqu'il y a un abattement pour frais professionnels, ajustez le calcul de la façon suivante :
Net à payer avant impôt sur le revenu
- CSG/CRDS non déductible
- Réintégration mutuelle
- Montant des heures supplémentaires structurelles
- CSG/CRDS non déductible sur les heures supplémentaires
▼Cliquez ici pour avoir un exemple
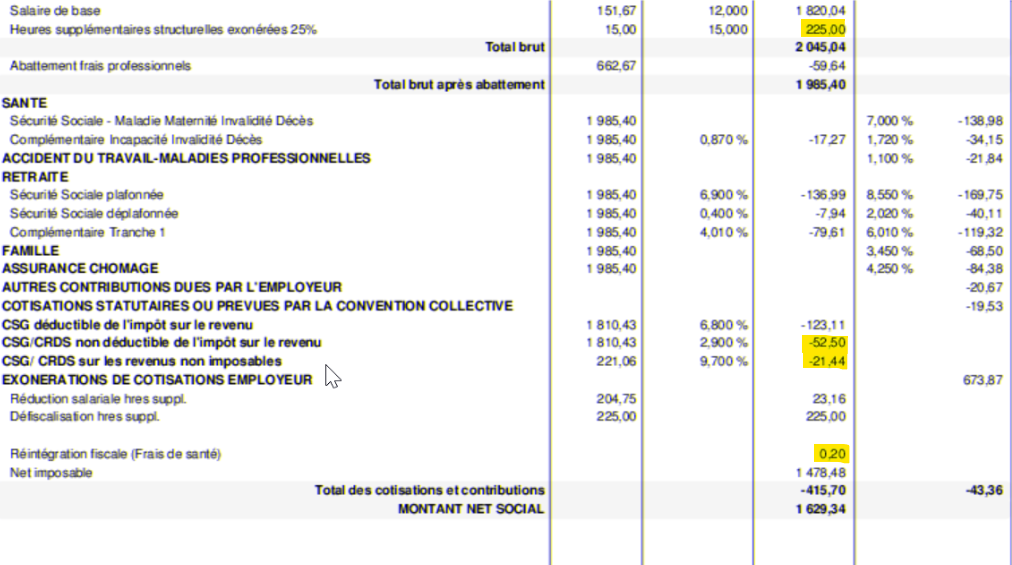
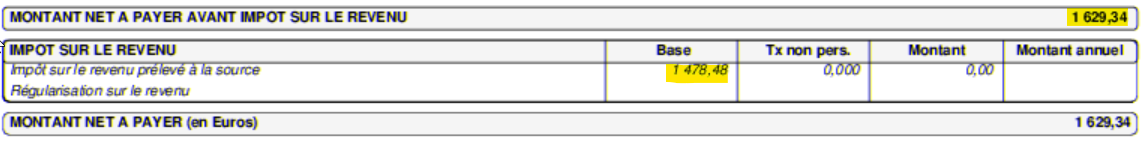
- Net à payer avant impôt = 1629,34
- CSG/CRDS non déductible = 52,50
- Réintégration mutuelle = 0,20
- Montant des heures supplémentaires structurelles = 225,00
- CSG/CRDS non déductible sur les heures supplémentaires = 21,44
Net imposable = 1629,34 + 52,50 + 0,20 - 225 + 21,44 = 1478,48
En cas d’ijss subrogées
Pour les cas particuliers liés aux IJSS subrogées, consultez la fiche Gérer les cas particuliers du Prélèvement à la Source.
Related Solutions
Solution Properties
- Solution ID
- 230119101951163
- Last Modified Date
- Tue Sep 22 10:16:53 UTC 2026
- Views
- 0