La TVA sur les débits
Base taxable TTCNon renseignée La TVA sur les débits est calculée à partir des comptes de charges ou produits associés aux codes taxes des comptes de TVA. Par conséquent, le calcul se fait à partir d'une valeur HT.
Base taxable HTC'est le cumul des mouvements saisis sur les comptes de charges et produits associés au code taxe du compte de TVA. 
 EXEMPLE :
Pour le compte de TVA 4457120, la taux de taxe associé est C20. Les comptes généraux associés au code taxe C20 sont le 6650000, 701020, 703000, ..etc. Par Traitement / Gestion des comptes généraux, il est possible de vérifier le solde du compte pour la période concernée : - le solde du compte 701020 = 1 377.60€ au crédit
- le solde du compte 703000 = 4 538.46€ au crédit
- les autres comptes généraux ne sont pas mouvementés
La base taxable HT du compte 4457120 est donc de 5 916.06€ au crédit (1377.60 + 4538.46)
 CONSEIL : Si la base taxable HT est incorrecte :
- Vérifier les comptes associés au code taxe qui doivent être uniquement des comptes de charges ou produits.
- Vérifier que des écritures sur le compte de TVA 4457120 n'ont pas été saisies sur d'autres comptes que ceux paramétrés dans le taux de taxe. Il est nécessaire de les affecter au code taxe C20.
Taxes brutesTaxes brutes = base taxable HT * taux affecté au code taxe du compte de taxe Ce calcul est effectué compte général par compte général. Dans la ligne de total brutes calculées pour chacun des comptes rattachés au code de taxe du compte de TVA sont additionnées.
EXEMPLE : Pour le compte 701020 : 1 377.60 * 20% = 275.52 Pour le compte 703000 : 4 538.46 * 20% = 907.69 Total : 275.52 + 907.69 = 1 183.21
Solde du compte de taxeDans Traitement / Gestion des comptes généraux, interroger le compte de taxe sur la période concernée pour avoir le solde du compte de TVA.
EXEMPLE : 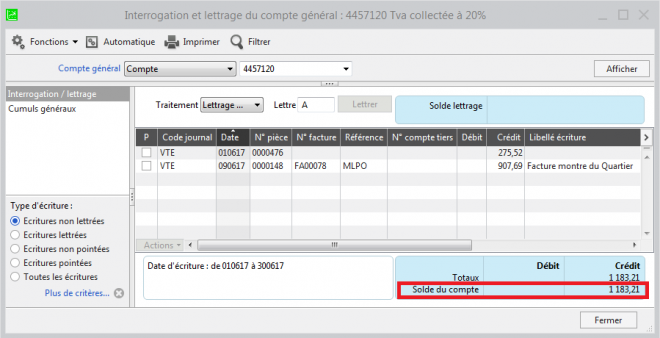
EcartEcart = Solde du compte - Taxes brutes Des écarts ne devraient pas être constatés. S'il en existe, les raisons sont les suivantes : - le montant de la TVA affectée aux comptes de charges/produits est différent du montant calculé.
- sur une ou plusieurs écritures saisies sur les comptes de charges/produits, il n'y a pas de compte de TVA ou un autre compte de TVA que le 4457120.
- les comptes rattachés aux taux de taxe ne sont pas uniquement de type de charges/produits. Il y a des comptes rattachés de type aucune ou banque.
- une ou plusieurs écritures de TVA (sur le compte 4457120) sont créées sur d'autres comptes de charges/produits que ceux affectés aux codes de taxes.
 ATTENTION : Il est toutefois possible d'avoir un écart dû aux arrondis du calcul de la taxe brute.
La TVA sur les encaissements par la gestion de la contrepartiePour la mise en place du paramétrage, voir l'article : TVA sur encaissement avec contrepartie générale 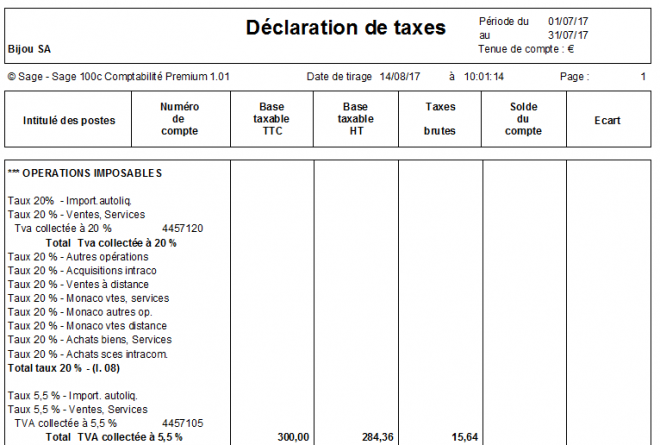
Base taxable TTCMontant des écritures saisies sur un journal de type trésorerie et possédant en contrepartie générale le compte de TVA concerné.
EXEMPLE : 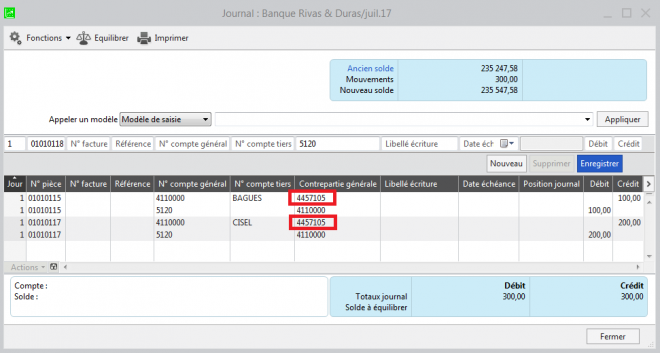
Dans un journal de type trésorerie, l'écriture de règlement est TTC et constitue donc la base taxable TTC.
Base taxable HTBase taxable HT = Base taxable TTC - Taxes brutes
Taxes brutesTaxes brutes = Base taxable TTC / (1 + T) * T *T étant le taux de taxe*
EXEMPLE : Le taux de taxe renseigné sur le code taxe est 5.5% Base taxable TTC = 300€ au crédit Taxes brutes = 300 / 1.055 * 0.055 = 15.64 au crédit
Solde du compteNon renseigné. L'intérêt de cette colonne est de pouvoir comparer le solde du compte du compte de TVA et la taxe brute calculée. Or, dans le cadre de la TVA sur encaissement, lors de l'établissement de la déclaration de taxe, le compte de TVA est utilisé pour des écritures d'achat et de vente non encore réglées et qui ne seront pas réglées sur la période concernée. La comparaison n'a donc pas lieu d'être.
EcartNon renseigné. Cette colonne donne la différence entre la taxe brute et le solde du compte. Or, le solde du compte n'est pas calculé.
La TVA sur les encaissements par la gestion des registres de taxePour la mise en place du paramétrage, voir l'article : La TVA sur encaissement avec les registres de taxes 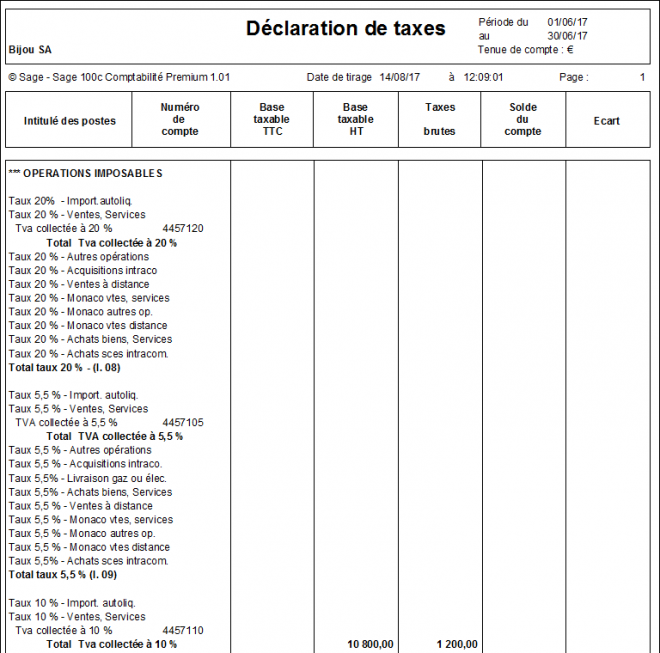
 NOTE : La TVA sur les encaissements par la gestion des registres de taxe est calculée lors de l'affectation du registre sur l'écriture de règlement. Les montants sont donc lus sur les registres de type trésorerie (Règlement vente ou Règlement achat) définis dans les journaux de trésorerie.
Base taxable TTCNon renseignée. Sachant que les montants sont lus sur les registres, les informations données par les registres sont le code taxe, la provenance, le compte de TVA, le taux de TVA, la base taxable HT et le montant de la taxe. La base taxable TTC n'est pas connue donc elle n'est pas renseignée.
Base taxable HTCumul des bases taxables enregistrées sur les registres de taxe de type "Règlement vente" ou "Règlement achat" définis dans les journaux de trésorerie.
CONSEIL : Si la base taxable HT est incorrecte : - Vérifier le type du registre qui doit être soit en "Règlement vente" soit en "Règlement achat"
- Vérifier la position registre sur le journal de trésorerie en ajoutant la colonne "Position registre" qui doit comporter le sigle suivant:

Il est possible de vérifier les montants des registres en éditant l'état des registres de taxe par le menu Etat / Registres taxes.
Taxes brutesCumul des "montants taxe" enregistrés sur les registres de type "Règlement achat" ou "Règlement vente" définis dans les journaux de trésorerie.
Solde du compte Non renseigné. L'intérêt de cette colonne est de pouvoir comparer le solde du compte du compte de TVA et la taxe brute calculée. Or, dans le cadre de la TVA sur encaissement, lors de l'établissement de la déclaration de taxe, le compte de TVA est utilisé pour des écritures d'achat et de vente non encore réglées et qui ne seront pas réglées sur la période concernée. La comparaison n'a donc pas lieu d'être.
EcartNon renseigné. Cette colonne donne la différence entre la taxe brute et le solde du compte. Or, le solde du compte n'est pas calculé. |