 EXEMPLE: Une facture de ventes de marchandises avec une TVA sur les débits à 20% et une prestation avec une TVA sur les encaissements à 5.5%.
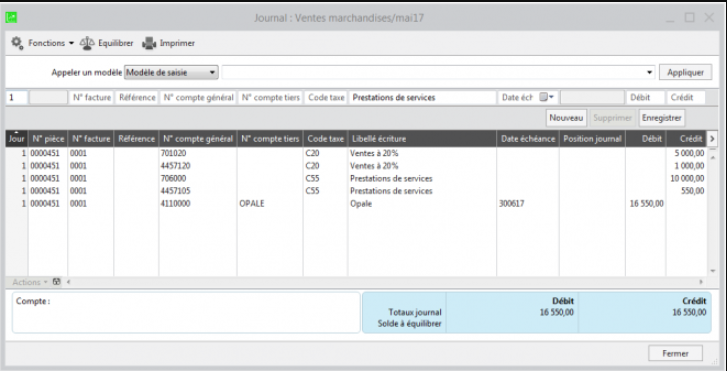
 MISE EN GARDE: Vous devez avoir la colonne Code Taxe, afin que le registre soit correct.
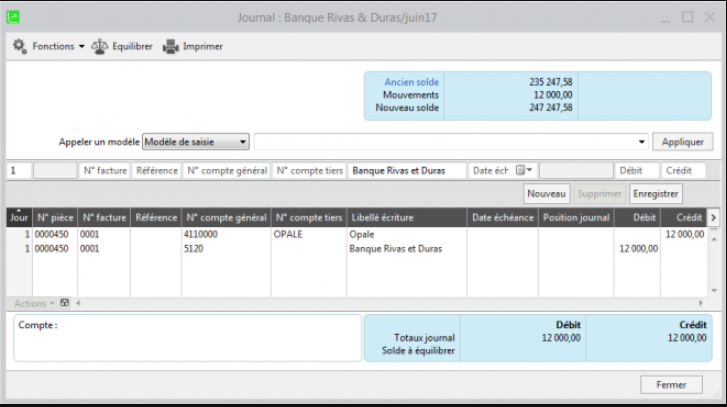
Le registre de taxe associé à l'écriture est le suivant :
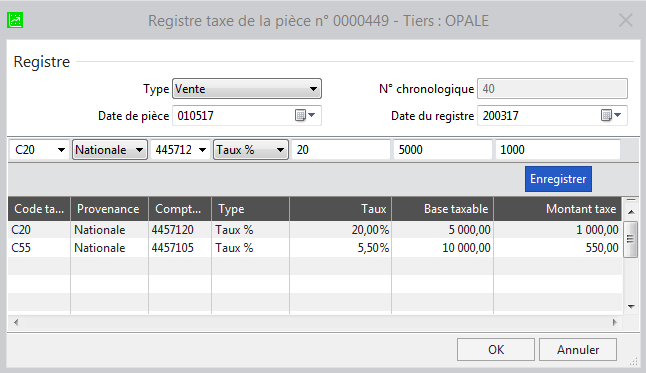
Dans le journal de trésorerie, vous saisissez une écriture de règlement partiel pour un montant de 12 000.00 € :
Différents modes d'affectation Vous avez deux modes d'affectation possibles qui sont : Au prorata du montant HT Après avoir associé le règlement partiel avec l'écriture de vente à l'aide de Actions - Lettrer le compte, le registre de taxe est le suivant :  Formule : Base HT * Montant Règlement / Total TTC - TVA 5,5% : (10 000,00 * 12 000,00) / 16 550,00 = 7 250,75
La TVA/encaissement calculée : 7 237,67 * 5,5% = 398,79 - TVA 20% : (5 000,00 * 12 000,00) / 16 550,00 = 3 625,38
La TVA/débit calculée : 3 618,82 * 20% = 725,08La TVA/encaissement à déclarer au titre du mois de juin sera donc de 398,79€. Avec une priorité sur le débit Après avoir associé le règlement partiel avec l'écriture de vente à l'aide de Actions - Lettrer le compte, le registre de taxe est le suivant : 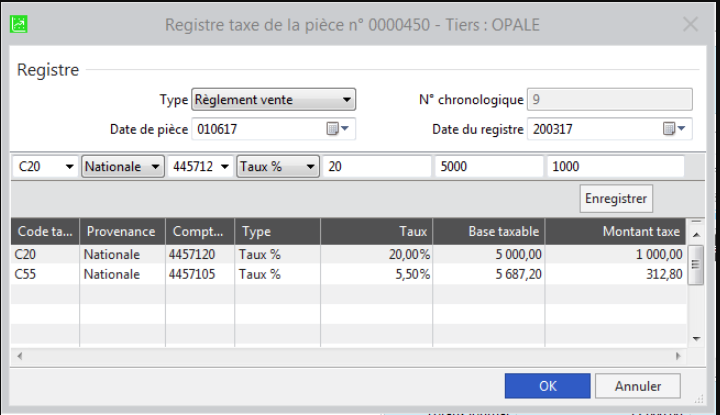 Cette option a pour but d'affecter en priorité la TVA sur les débits au règlement afin de payer plus tard la TVA sur les encaissements. - TVA/débit à 20% : 5 000,00 * 20% = 1 000,00
Le montant TTC du compte de charge avec la TVA/débit : 5 000,00 + 1 000,00 = 6 000,00 - Le règlement étant supérieur à 6 000,00, le reste de la somme est alloué au compte de la TVA/encaissement à 5,5% : 12 000,00 - 6 000,00 = 6 000,00
Cette somme étant TTC, il est nécessaire d'extraire la TVA :HT = 6 000,00 / 1,055 = 5 687,20TVA 5,5% = 5 687,20 * 5,5% = 312,80La TVA/encaissement à déclarer au titre du mois de juin sera donc de 312,80€. |